Lisez-moi V80 – 01/2020


– Sommaire –


► Correspondance OPCO / Conventions collectives

Depuis le 1er avril 2019, certaines Conventions Collectives ne dépendent plus des mêmes OPCO (Organismes Collecteurs).

Il est donc indispensable de mettre à jour et de vérifier les correspondances entre OPCO et conventions collectives de vos associations dans votre logiciel.

Une requête automatique s’est exécutée à la fin de l’installation de cette mise à jour V.3.00.80.

Afin de corriger les anomalies de correspondance détectées, merci de suivre impérativement la procédure disponible ICI.


► Bulletins janvier 2020

La version V.00.80 livrée vous permet d’établir vos paies de janvier 2020.

Cependant, la génération des DSN est bloquée jusqu’à la livraison de la version suivante (V3.00.81) afin d’être en conformité avec la Norme DSN 2020.


► Accès au formulaire DRA Artistes 2019

Cette version d’Impact emploi permet d’obtenir la Déclaration de Régularisation Annuelle artistes pour l’année 2019.

Attention ! Cette déclaration doit impérativement être effectuée au plus tard le 31 janvier 2020

Si besoin, une notice explicative est à votre disposition sur le portail Net-Entreprises.

Pour accéder au formulaire dans le logiciel :

Rappel : Vous devez vous assurer que les extractions mensuelles Pôle emploi spectacle pour l’année 2019 ont bien été lancées avant d’obtenir la DRA.

  • Positionnez-vous sur l’année 2019 ;
  • Allez dans l’onglet « Déclarations » puis sélectionnez « Annuelles » ;
  • Dans la fenêtre des « Déclarations Annuelles 2019 » puis cliquez sur le lien « DRA artistes » (2) :

► Code complément PCS-ESE Artistes Intermittents du spectacle

La table des codes compléments PCS-ESE pour les intermittents du spectacle a été complétée dans Impact emploi. Vous devez impérativement vous y référer et saisir ce code pour que la caisse AUDIENS calcule correctement les cotisations pour un salarié intermittent.

Le code complémentaire PCS-ESE est à ajouter au niveau de la « Fiche administrative du salarié », rubrique « Informations DSN » .

Pour les artistes et techniciens du spectacle, vous ne devez en aucun cas inscrire le code complément « 999SPT-emplois permanents du spectacle« , mais renseigner le code prévu dans la liste déroulante.

Exemple ci-dessous : pour un musicien, le code complément PCS-ESE est MUS010 :

Attention ! Lors de l’enregistrement d’un nouveau contrat, si vous reprenez les données de l’ancien contrat, pensez à reporter le code PCS-ESE.

► Intermittents du spectacle

A compter du 1er janvier 2020, la cotisation patronale chômage supplémentaire de 0.5% est réintroduite pour les employeurs de salariés intermittents du spectacle.

L’état des dépenses simplifié a été modifié en conséquence et fait apparaitre également les cotisations salariales chômage.


► Campagne de mensualisation des cotisations AGIRC-ARRCO

En septembre, l’Agirc-Arrco a lancé une campagne d’information auprès des entreprises qui règlent leurs cotisations retraite complémentaire en échéance trimestrielle afin de généraliser le paiement mensuel à compter du 1er janvier 2020.

A compter de cette version, Impact emploi applique donc l’échéance mensuelle pour le règlement des cotisations AGIRC-ARRCO. Un traitement automatique se lance dès la première action sur l’onglet « Déclaration / DSN ».

Si vos associations ont accepté la mensualisation ou n’ont pas retourné leur choix dans les temps suite à la campagne d’information, vous n’avez donc rien à faire et ne devez pas modifier manuellement l’échéance du prélèvement.

Si vos associations ont refusé la mensualisation dans les temps (la date limite ayant été fixée au 3 décembre dernier), vous devez dans ce cas modifier manuellement l’échéance de règlement pour revenir au mode trimestriel.

Pour rappel, c’est à partir de la « Fiche administrative employeur » que vous pouvez modifier la périodicité du prélèvement :

  • Onglet « Coordonnées bancaires et mode de prélèvement » (1) ;
  • Cliquez sur « Modifier une coordonnée » (2) ;
  • Modifiez la périodicité de prélèvement à l’aide du menu déroulant (3) ;
  • Enregistrez (4) :

► Taxe forfaitaire sur les CDD d’usage (CDD-U)

La loi de finances 2020 instaure une taxe forfaitaire de 10 euros pour les entreprises ayant recours au CDD d’usage (CDD-U).

Important : Cette taxe, due dès la conclusion du contrat, ne sera ni régularisée ni remboursée en cas de requalification du contrat (Contrat CDD-U transformé en CDI ou saisi à tort, mauvaise information transmise par l’association…).

Précision : La cotisation patronale supplémentaire de 0.5% étant réintroduite au 1er janvier 2020 pour les employeurs de salariés intermittents, ces derniers ne sont pas concernés par cette mesure (voir information reprise dans la rubrique « Paramétrage »).

La fiche pratique relative à cette mesure est disponible ICI.


► CCN Animation : Modulation du temps de travail

Afin d’appliquer correctement la réduction générale de cotisations sur les contrats CDI (ou CDD de plus de 3 mois) de la CCN Animation, le type de contrat « Modulation Type A 33h/sem » est désormais disponible.

Pour découvrir ce dispositif et son application dans le logiciel, c’est ICI.


► Reçu pour solde de tout compte

Afin de respecter l’effet libératoire du reçu pour solde de tout compte, ce document précise désormais le détail des sommes versées au salarié lors de la rupture de contrat.

► Gestion des contrats : Bouton « Modifier la période »

Une correction a été apportée au niveau de l’onglet « Gestion des contrats » : le bouton « Modifier la période » est de nouveau accessible lors d’une fin de contrat en cours de mois.

► Paramétrage annuel

Cette version d’Impact emploi intègre les nouveaux paramétrages annuels (Plafonds / SMIC / Taux / barèmes / Prévoyances paramétrées / Indemnités / Taux CCN…)

Attention : Veillez à modifier manuellement les valeurs non gérées en automatique (Utilisation de prévoyances ou caisses de retraite non paramétrées, taux horaire des conventions collectives non paramétrées…).


► Paramétrage prévoyance CCN Sport et Animation : Précisions

Régime Animation :

Régime Sport :


► Sport : Revalorisation du Salaire Minimum Conventionnel (SMC)

L’avenant 140 du 25 mars 2019 revalorisant le salaire minimum conventionnel (SMC) dans la branche du Sport à compter du 1er janvier 2020 a été étendu par arrêté. Les dispositions de cet avenant sont donc applicables à l’ensemble des associations relevant du champ du Sport.


► Valeur du point CCN Animation

A compter du 1er janvier 2020, la valeur du point de la CCN Animation passe à 6.32.


► Outils de contrôle DSN-Val

La dernière version de DSN-Val est la 2019.1.2.20

Pensez à mettre à jour votre outil de contrôle à l’aide du bouton orange de la barre d’outils :


► Comment joindre l’assistance ?

Attention nouveauté : Pour toute nouvelle demande de régularisation DSN, merci d’utiliser le formulaire « Fiche-navette – Régularisation DSN ».
Toute demande de régularisation passant par l’adresse mail habituelle de l’assistance ne sera pas prise en compte par les techniciens.

Pour toute autre demande, l‘unique adresse est : impact-emploi-association@urssaf.fr.

Pour une meilleure prise en charge de vos demandes, merci d’indiquer un objet ainsi que vos coordonnées dans le corps du message.

Un accusé réception vous informera de la prise en compte de votre demande. Le délai de traitement des demandes pouvant varier selon la charge de l’assistance, merci de ne pas réitérer l’envoi d’un même message afin d’éviter les doublons et la surcharge de la boîte de réception.

L’équipe Impact emploi vous remercie !


Le contrat d’apprentissage

Fiche Pratique – Administratif salarié : Le contrat d’apprentissage


► Contexte

Le contrat d’apprentissage est un contrat de travail entre un salarié et un employeur, qui permet à l’apprenti de suivre une formation en alternance en entreprise et au centre de formation des apprentis (CFA).

Le contrat d’apprentissage peut être conclu pour une durée limitée ou dans le cadre d’un contrat à durée indéterminée (CDI).

À la fin de la période d’apprentissage d’un CDI, la relation se poursuit dans le cadre du contrat de travail, sans période d’essai.
Le contrat peut être suspendu dans certaines conditions.
Si, à l’issue de son contrat d’apprentissage, l’apprenti est embauché dans l’entreprise (en CDI, en CDD ou en contrat de travail temporaire), la durée de l’apprentissage est prise en compte pour le calcul de l’ancienneté.

La loi avenir professionnel retouche fortement les règles de l’apprentissage. Les nouveautés les plus importantes concernent les formalités de conclusion du contrat d’apprentissage, sa rupture et les aides financières associées à l’apprentissage.


► Les nouvelles règles à compter de 2020

► Un simple dépôt du contrat d’apprentissage au lieu d’un enregistrement

A partir du 1er janvier 2020, l’enregistrement des contrats d’apprentissage auprès des chambres consulaires va être remplacé par un simple dépôt auprès de l’opérateur de compétences (ancien
OPCA).

► L’âge de l’apprentissage est relevé

Sauf cas particuliers, un contrat d’apprentissage ne pouvait être conclu qu’avec un jeune âgé de 16 à 25 ans (les exceptions sont toutefois nombreuses comme, par exemple, pour les travailleurs handicapés pour lesquels aucune limite d’âge n’est prévue).

La loi avenir professionnel porte désormais la limite d’âge à 29 ans révolus.

► Une aide à l’emploi unique

La loi avenir professionnel ne prévoit plus qu’une seule aide financière, accordée aux entreprises de moins de 250 salariés. Elle sera réservée à ceux qui concluent un contrat d’apprentissage afin de préparer un diplôme ou un titre équivalent au plus au baccalauréat.

Important : La loi supprime la prime apprentissage, l’aide supplémentaire à l’apprentissage et le crédit d’impôt apprentissage. Le décret devrait aussi venir supprimer l’aide TPE jeunes apprentis. Notez que l’ancienne prime à l’apprentissage va continuer à être versée aux employeurs jusqu’au terme des contrats d’apprentissage conclus avant le 1er janvier 2019.

► De nouvelles règles de rupture

La loi revoit les règles de rupture du contrat d’apprentissage, une fois passé les 45 premiers jours en entreprise.

Jusqu’à présent, sauf accord écrit des parties, il fallait saisir le conseil de prud’hommes pour obtenir la résiliation du contrat en cas de faute grave, de manquements répétés de l’une des parties à ses obligations ou en raison de l’inaptitude de l’apprenti.

Dorénavant, l’employeur n’a plus besoin de passer par le conseil de prud’hommes. Il peut licencier le salarié (en respectant la procédure de licenciement pour motif personnel et le cas échéant la procédure disciplinaire) en cas :

  • de force majeure ;
  • de faute grave ;
  • d’inaptitude de l’apprenti. Aucune obligation de reclassement ne s’applique alors.

Autre nouveauté : lorsque le CFA prononce l’exclusion définitive de l’apprenti, cela constitue une cause réelle et sérieuse de licenciement pour motif personnel. Et si l’apprenti exclut ne s’inscrit pas dans un nouveau CFA dans un délai de 2 mois à compter de son exclusion, son maintien dans l’entreprise est subordonné à la conclusion d’un contrat de travail de droit commun (ou d’un avenant mettant fin à la période d’apprentissage en cas de CDI apprentissage).

La loi contient d’autres nouveautés concernant l’apprentissage, comme par exemple la modification de la durée du contrat et de la durée du travail des apprentis mineurs.

Retrouvez l’information complète sur le contrat d’apprentissage ICI.


► Procédure de saisie dans Impact emploi

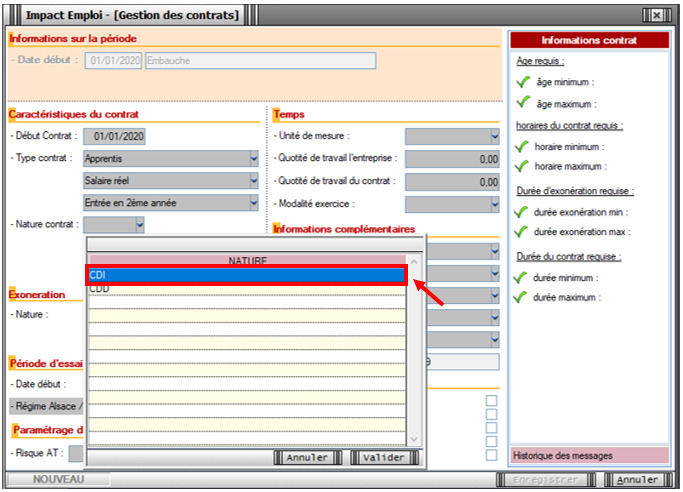
Lors de l’enregistrement du contrat d’apprentissage, il vous est désormais possible de sélectionner « CDI » dans le « Type de contrat » :


Lisez-moi V79

– Sommaire –

► Reconduction de la Prime Exceptionnelle pour le Pouvoir d’Achat PEPA

L’article 7 du projet de loi de financement de la sécurité sociale pour 2020 reconduit en 2020 la Prime Exceptionnelle de Pouvoir d’Achat introduite par la loi n°2018-1213 du 24 décembre 2018.

La saisie de la prime sera possible dès publication du décret qui doit intervenir dans les prochains jours. Un flash info vous alertera de sa publication !

Retrouvez ICI la fiche pratique relative à ce dispositif.


► Déclaration Obligatoire d’Emploi des Travailleurs Handicapés (DOETH)

A partir du 1er janvier 2020, cette déclaration se fera par voie dématérialisée via la DSN.

Retrouvez toute l’information concernant ce dispositif sur urssaf.fr.

La saisie de ce statut dans votre logiciel sera possible uniquement à compter de janvier 2020.
Pour anticiper, pensez à récupérer dès maintenant le statut BOETH des salariés de vos associations.

Nous reviendrons vers vous ultérieurement pour vous transmettre la procédure de saisie.


► Saisie d’un bulletin rétroactif

A compter de cette mise à jour, il n’est plus nécessaire de créer de période fictive en cas de saisie de bulletins rétroactifs.


► Contrat d’apprentissage en CDI

Impact emploi rend désormais possible le contrat d’apprentissage en CDI.

La loi avenir professionnel retouche fortement les règles de l’apprentissage. Les nouveautés les plus importantes concernent les formalités de conclusion du contrat d’apprentissage, sa rupture et les aides financières associées à l’apprentissage.

Pour plus d’information sur ce contrat, une fiche pratique est disponible ICI.


► Prise en compte du Numéro d’Identification d’Attente (NIA)

Impact emploi permet désormais la saisie du NIA à partir de fiche administrative du salarié.

Pour rappel, l’attribution d’un Numéro d’Identification d’Attente (NIA) constitue la première étape de l’immatriculation de toute personne physique remplissant les conditions d’affiliation à un régime obligatoire de sécurité sociale.

Il est constitué comme un NNI (Numéro National d’identification) dans l’attente d’être certifié et remplacé par le NNI définitif.

Pour plus d’informations concernant l’emploi et la modification des NNI, NIA et NTT dans votre logiciel, une fiche pratique est disponible ICI.


► Fin de contrat : Avertissement en cas de bulletin déjà saisi

Lorsque vous souhaitez modifier ou clôturer un contrat alors qu’un bulletin de salaire est déjà saisi pour la période, un encadré rouge vous signale la zone en erreur.

Un clic droit sur l’encadré rouge permet alors d’afficher le descriptif de l’erreur.
Dans notre exemple « La date de fin ne peut être inférieure à la date de fin du dernier bulletin !  » :

L’attribut alt de cette image est vide, son nom de fichier est image-15-1024x522.png.

Cette manipulation est valable sur l’ensemble du logiciel pour tous les encadrés rouges signalant une erreur.


► Outils de contrôle DSN-Val

La dernière version de DSN-Val est la 2019.1.2.19

Pensez à mettre à jour votre outil de contrôle à l’aide du bouton orange de la barre d’outils :


► Comment joindre l’assistance ?

Attention nouveauté : Pour toute nouvelle demande de régularisation DSN, merci d’utiliser le formulaire « Fiche-navette – Régularisation DSN ».
Toute demande de régularisation passant par l’adresse mail habituelle de l’assistance ne sera pas prise en compte par les techniciens.

Pour toute autre demande, l‘unique adresse est : impact-emploi-association@urssaf.fr.

Pour une meilleure prise en charge de vos demandes, merci d’indiquer un objet ainsi que vos coordonnées dans le corps du message.

Un accusé réception vous informera de la prise en compte de votre demande. Le délai de traitement des demandes pouvant varier selon la charge de l’assistance, merci de ne pas réitérer l’envoi d’un même message afin d’éviter les doublons et la surcharge de la boîte de réception.

L’équipe Impact emploi vous remercie !


Emploi et modification du NNI, NIA ou NTT

Fiche Pratique – Administratif salarié : Emploi et modification du NNI, NIA ou NTT


► Contexte

Lorsqu’un salarié ne possède pas de NNI (Numéro National d’Identification) ni de NIA (Numéro d’Identification d’Attente), il est obligatoire de l’identifier en générant un NTT (Numéro Technique Temporaire). Il doit être accompagné du plus grand nombre d’informations sur les éléments de naissance du salarié.

L’attribut alt de cette image est vide, son nom de fichier est image-22.png.

Le recours au NTT est une solution transitoire, toléré pendant une durée maximale de 3 mois. Ce délai correspond en moyenne au temps nécessaire pour que le salarié dispose d’un NIR ou NIA reconnu par la Sécurité Sociale

En l’absence de NNI ou de NIA, il est donc obligatoire de remplir la rubrique Numéro Technique Temporaire NTT. Ce numéro n’ouvre pas de droit à prestations à son titulaire. Il permet de conserver la continuité des informations transmises en DSN pour un individu donné.


► Cas des salariés étrangers

L’attribut alt de cette image est vide, son nom de fichier est image-22.png.

Les numéros temporaires commençant par « 7 » ou « 8 » attribués par la Sécurité sociale aux salariés étrangers n’étant pas compatibles avec la norme DSN, vous devez dans ce cas générer un numéro NTT dans votre logiciel.


► Procédure de génération du NTT

Pour créer un salarié ne disposant ni de NNI, ni de NIA :

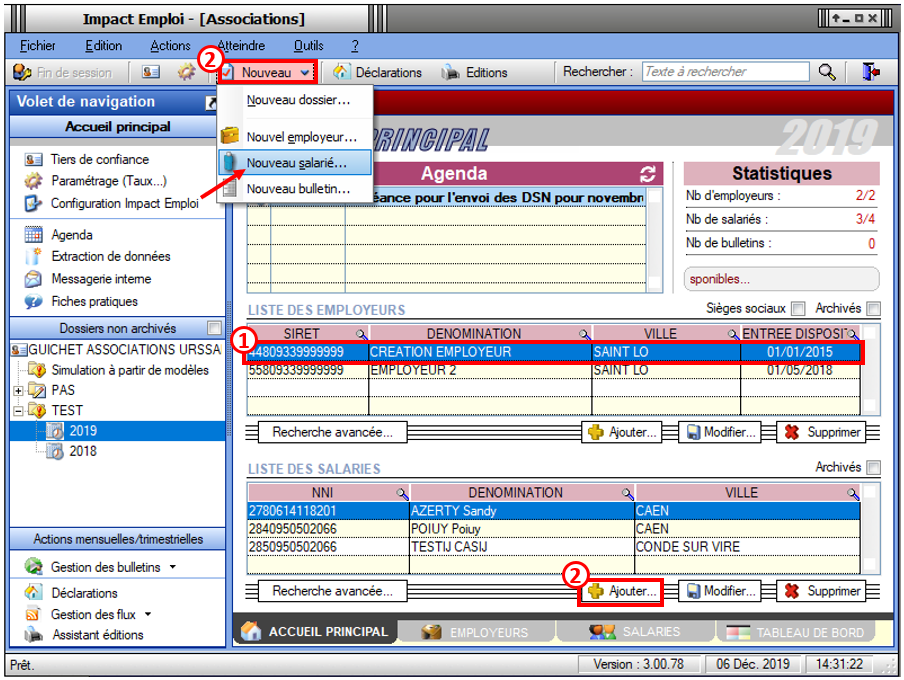
  • Sélectionnez l’association concernée (1)
  • Cliquez ensuite soit sur « Nouveau » puis sur « Nouveau salarié » à partir de la barre d’outils située en haut de l’écran (2) ou cliquez directement sur « Ajouter » (2) à partir de la liste des salariés :

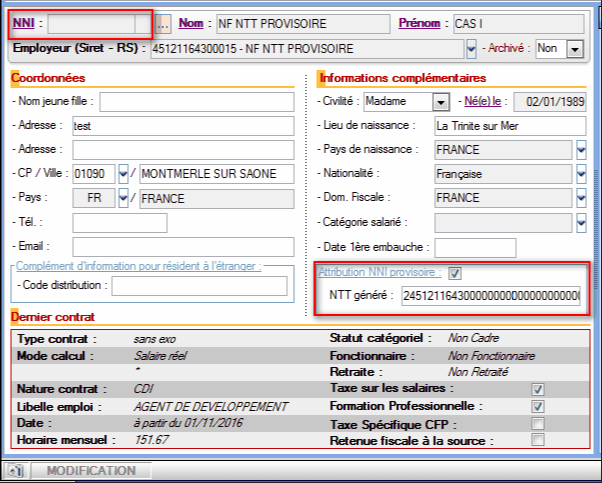
Une « Fiche administrative du salarié » vierge s’affiche.

Afin de générer un NTT à ce salarié ne disposant ni de NNI ni de NIA :

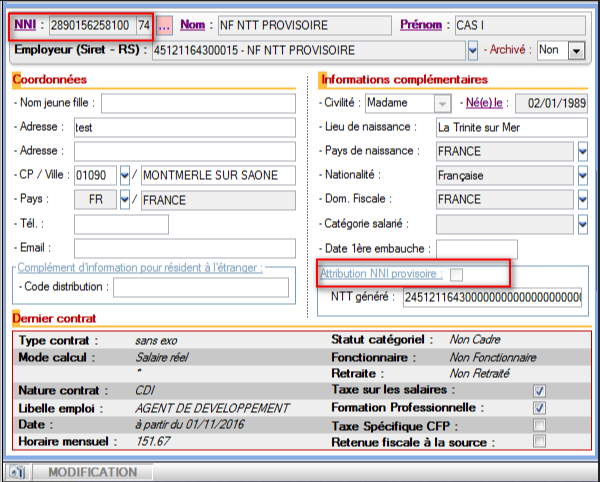
  • Cochez la case « Attribution NNI provisoire ». Un NTT est ainsi automatiquement généré :

Enregistrez ensuite toutes les informations concernant l’identité du salarié portées à votre connaissance.


► Procédure de remplacement du NTT par le NNI ou le NIA

L’attribut alt de cette image est vide, son nom de fichier est image-22.png.

Attention : Toute modification de ce champs est intégrée dans le fichier DSN mensuel du mois de survenance de la saisie.

Afin de remplacer le NTT du salarié par le NNI ou le NIA communiqué par l’association employeur :

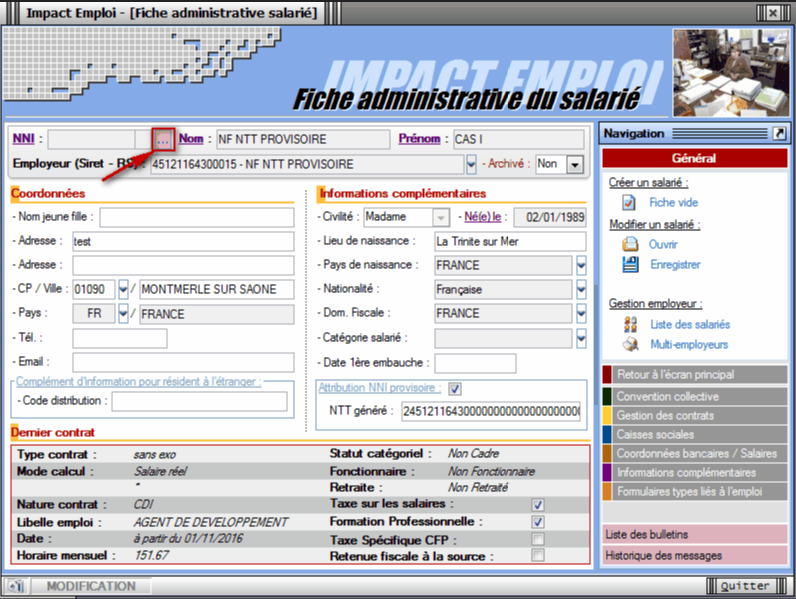
  • Ouvrez la « Fiche administrative du salarié » (par double clic sur le salarié concerné) ;
  • Cliquez sur les 3 points situés à droite du NNI (Numéro National d’Identification) :

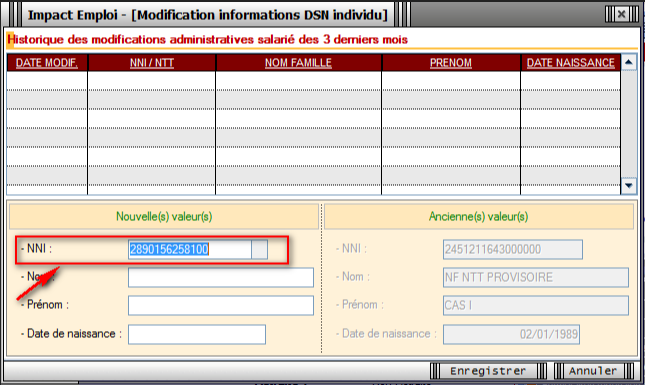
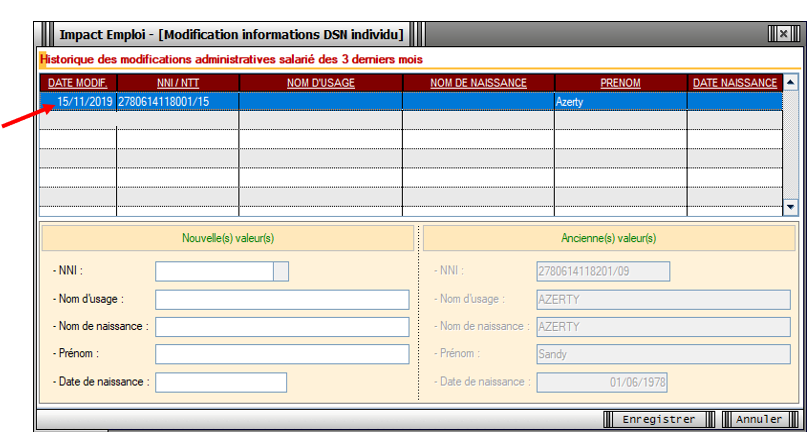
La fenêtre « Modification informations DSN individu » s’affiche.

  • Saisissez le nouveau NNI ou NIA via l’onglet « Nouvelles valeurs » (Le NTT est alors repris dans la colonne « Ancienne(s) valeur(s) ») puis Enregistrez :

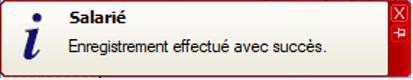
Vous êtes alors automatiquement redirigés vers la « Fiche administrative du salarié« . Le message suivant vient confirmer la prise en compte de vos modifications :

Le NNI saisi précédemment est alors repris dans le champs « NNI » et la case « Attribution NNI provisoire » est automatiquement décochée :


► Visualiser l’historique de vos modifications

Si vous souhaitez visualiser l’historique de vos modifications, il vous suffit de cliquer à nouveau sur les 3 points situés à droite du NNI.

La fenêtre « Modification information DSN individu » s’affiche

Dans notre exemple, les nouvelles informations ont été saisies le 15/11/2019, elles seront donc reprises dans le fichier DSN mensuelle de novembre 2019 :


► Pour aller plus loin : Vérifier la validité du NIR

Nous vous conseillons de vérifier la validité des NIR de vos salariés dans vos paies. Cette vérification s’effectue via le « Bilan d’identification des salariés » disponible sur le tableau de bord du portail Net-Entreprises après l’envoi de la DSN.

Quand tous les salariés sont correctement identifiés dans les bases, le bilan de traitement est « OK ». Aucun lien de téléchargement n’est présent dans le tableau de bord, et seule la mention « réussite du traitement » apparaît.

En revanche, si le salarié a été trouvé dans le système d’identification, mais que certains éléments contiennent des écarts (orthographe du nom de famille ou du prénom dissemblables) un message spécifique sera indiqué : « catégorie : non bloquant » / « message salarié_Reconnu ».

Il est alors conseillé de pointer ces anomalies et d’effectuer les corrections qui s’imposent. En effet cela permet d’une part d’éviter que ces erreurs se reproduisent tous les mois et qu’elles deviennent un frein aux procédures de paiement d’éventuelles prestations.


Taxe forfaitaire sur les CDD d’usage (CDD-U)

Fiche Pratique – Administratif salarié : Taxe forfaitaire sur les CDD d’Usage (CDD-U)


► Contexte

Le gouvernement instaure une taxe forfaitaire de 10€ sur les contrats à durée déterminée dits d’Usage (CDD-U) afin de limiter le recours à ce type de contrat.

A compter du 1er janvier 2020, tout employeur est ainsi soumis à une taxe forfaitaire dont le montant est fixé à 10 euros pour chaque contrat CDD-U qu’il conclut (3° de l’article L. 1242-2 du code du travail).  

Pour les contrats enregistrés à compter du 1er janvier 2020, la contribution est due à la date de conclusion du contrat.  

La taxe est acquittée au plus tard lors de la prochaine échéance normale de paiement des cotisations et contributions sociales suivant la date de conclusion du contrat.

Exemple : Un contrat est conclu le 5 janvier 2020. La taxe CDD-U est exigible le 5 janvier 2020. Toutefois, elle sera transmise à l’échéance de la DSN du 15 février dans IEA et ainsi prélevée à la date du 15 février.

Au niveau du territoire, aucune adaptation particulière n’est à prévoir pour la Guadeloupe, la Guyane, la Martinique, la Réunion et Mayotte. La taxation s’applique.

Toutefois, cette taxe ne s’applique pas dans les collectivités d’outre-mer de Saint-Barthélemy et Saint-Martin.

L’attribut alt de cette image est vide, son nom de fichier est image-22.png.

Attention ! Aucune régularisation n’est prévue. La taxe ne sera ni remboursée, ni régularisée en cas de requalification du contrat (Contrat CDD-U transformé en CDI ou saisi à tort, mauvaise information transmise par l’association…).


► Contrats exclus du dispositif

Sont exemptés de la taxe :

  • Les contrats conclus avec les salariés relevant des professions de la production cinématographique, de l’audiovisuel ou du spectacle (mentionnés à l’article L. 5424-20 du code du travail) :

Les CDD-U conclus avec les salariés des professions de la production cinématographique, de l’audiovisuel ou du spectacle sont exemptés de la taxe car les employeurs versent déjà une surcontribution spécifique de 0.5% pour l’ensemble des contrats relatifs aux intermittents du spectacle (dispositif maintenu au 1er janvier 2020 par décret du 26 juillet 2019).

  • Les contrats conclus par les associations intermédiaires relevant du secteur des activités d’insertion par l’activité économique (mentionnées à l’article L. 5132-7 du code du travail) :

► Application dans le logiciel

Le logiciel est paramétré pour un déclenchement automatique de la taxe lors de chaque création de contrat ayant pour motif CDD : « Usage (majoration applicable) ».

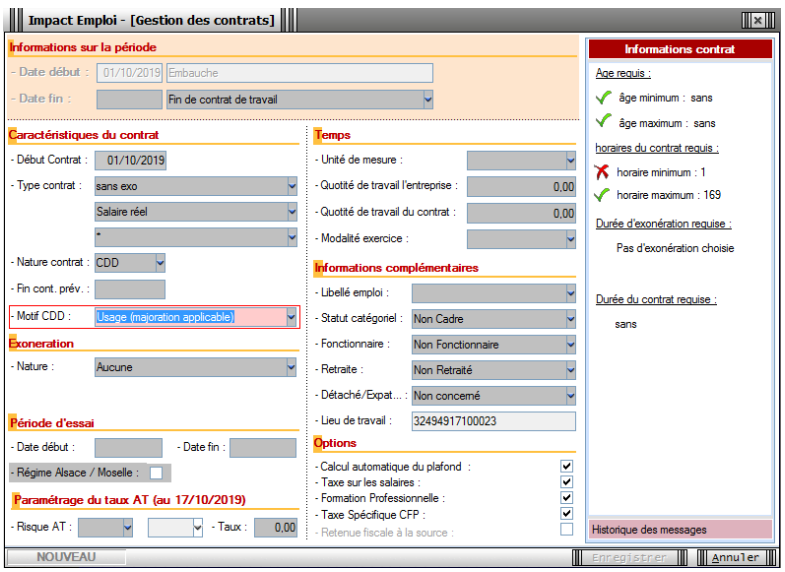
Pour rappel, le CDD-U est renseigné au niveau de la « Fiche administrative du salarié« , onglet « Gestion des contrats » , rubrique « Motif CDD » :

L’attribut alt de cette image est vide, son nom de fichier est image-22.png.

Attention : La taxe CDD-U étant due à chaque contrat CDD-U enregistré, un employeur concluant plusieurs contrats en CDD-U pour un même salarié, ou plusieurs contrats sur un même mois paiera une cotisation de 10€ multipliée par le nombre de contrats signés dans le mois.


Domiciliation fiscale des DOM

Fiche Pratique – Fiscalité : Domiciliation fiscale des DOM


► Contexte

Le paramétrage permettant de déterminer le barème fiscal non personnalisé à appliquer dans les DOM a évolué.

Uniquement applicable dans le cas où le taux personnalisé DGFIP ne peut être utilisé (nouvelle embauche par exemple).


► Application dans le logiciel

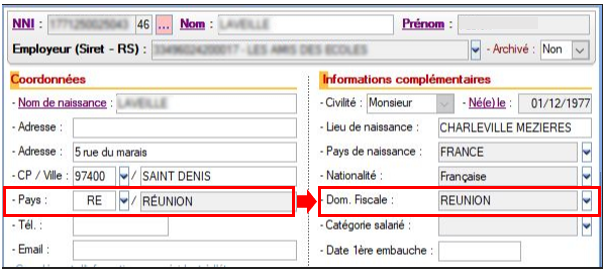
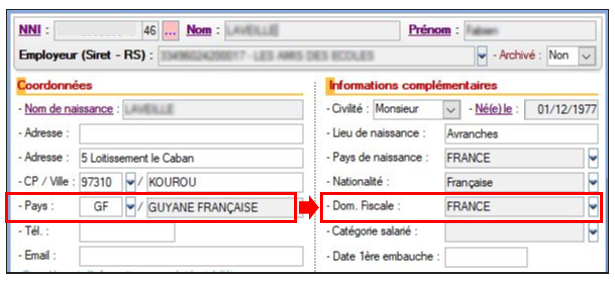
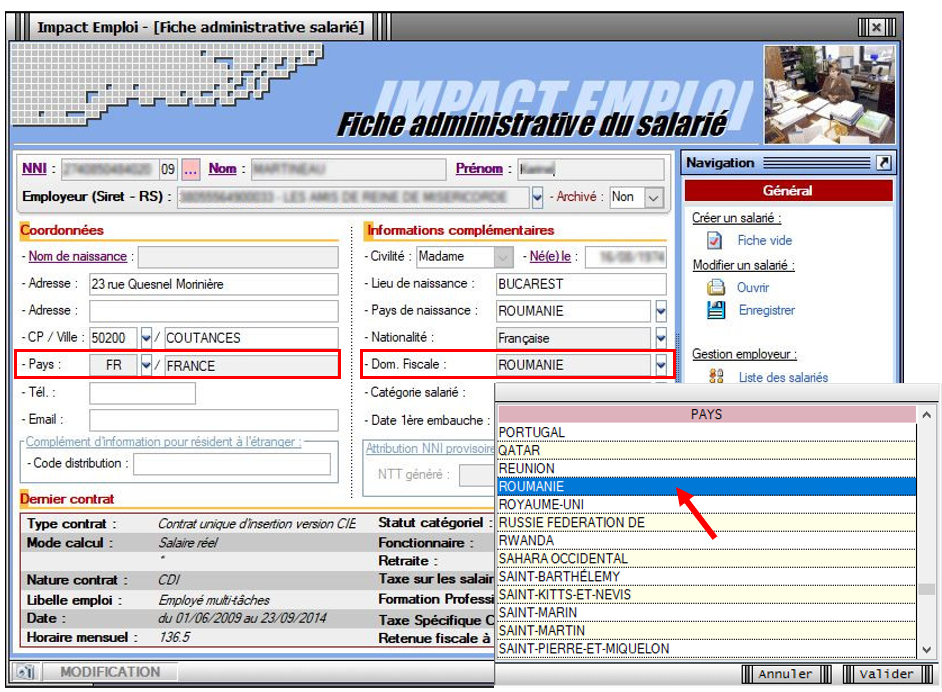
C’est la zone « Dom. Fiscale » de la Fiche administrative du salarié qui détermine désormais si le barème à appliquer au salarié est celui réservé aux départements d’outre-mer concernés ou celui réservé à la métropole.

Dans l’exemple ci-dessous, le barème fiscal appliqué est celui réservé au département de la Réunion :

Dans le second exemple, malgré une adresse en Guyane, le barème fiscal appliqué au salarié est celui qui concerne les personnes fiscalement domiciliées en Métropole :

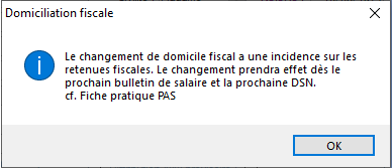
Dans les 2 cas, une fenêtre pop’up vous informe des conséquences de votre choix en terme de domiciliation fiscale :

L’attribut alt de cette image est vide, son nom de fichier est image-3.png.

Nous vous conseillons d’être très vigilants sur le domicile fiscal lors de la création de nouveaux salariés, ainsi que pour les salariés déjà enregistrés dans Impact emploi. Une mauvaise saisie du domicile fiscal entraine l’utilisation d’un mauvais barème et risque de pénaliser fiscalement le salarié.


DSN – Fiche de Paramétrage des Organismes Complémentaires (FPOC)

Fiche Pratique – DSN : Fiche de Paramétrage des Organismes Complémentaires (FPOC)


► A quoi servent les Fiches de Paramétrage des Organismes Complémentaires (FPOC) ?

Les Fiches de Paramétrage des Organismes Complémentaires (Aussi appelés Organismes de Prévoyance ou Organismes Collecteurs) contiennent les données nécessaires pour :

  • Rattacher correctement les salariés de l’entreprise aux contrats santé, prévoyance ou retraite supplémentaire dans votre logiciel de paie ;
  • Fiabiliser le calcul et la déclaration des cotisations de chaque salarié et de son ou ses établissements
  • Produire des DSN comportant toutes les données requises pour leur traitement par les organismes complémentaires, et éventuellement contrôler leur contenu.

Elles permettent d’obtenir les éléments nécessaires et suffisants pour le paramétrage de votre logiciel de paie.

Nous vous conseillons donc de les exploiter afin que vos déclarations soient fiables et aisément prises en compte par les organismes complémentaires.


► Comment récupérer les FPOC ?

Avant de pouvoir accéder aux fiches de paramétrage des organismes complémentaires d’une association, vous devez au préalable adresser a minima une déclaration DSN de test ou DSN néant acceptée pour cette entreprise.

Si la fiche n’est pas encore disponible, vous devez prendre contact avec les Organismes Complémentaires :

  • Coordonnées des institutions de prévoyance, accessibles en cliquant ICI
  • Coordonnées des mutuelles, accessibles en cliquant ICI
  • Coordonnées des sociétés d’assurance, accessibles en cliquant ICI

► Procédure de récupération des FPOC

L’organisme complémentaire peut directement les communiquer. Si ce n’est pas le cas, rendez-vous sur le portail Net-Entreprises :

  • A partir du tableau de bord DSN, rubrique « Services complémentaires », « Organismes complémentaires » : « Accéder aux fiches de paramétrage » :

► Comment intégrer les informations des FPOC dans Impact emploi ?

Vérifiez que l’Organisme Complémentaire (Prévoyance ou mutuelle) enregistré au niveau de l’employeur et de ses contrats, est bien rattaché à l’organisme émetteur présent sur la FPOC.

Exemple de fiche de paramétrage servant de référence à la procédure ci-dessous (se référer aux numéros de couleur pour la suite de la procédure) :

  • Dans Impact emploi, à partir de l’onglet « Paramétrage (Taux) » du volet de navigation (1) ;
  • Sélectionnez dans l’onglet « ORGANISMES COLLECTEURS » (2) la rubrique « CAISSES DE PRÉVOYANCE » (3) :

  • Si sur la FPOC, l’organisme émetteur est : 538518473 / HARMONIE MUTUELLE
  • Assurez-vous que la caisse de prévoyance « PREVADIES » (1), soit bien rattachée à HARMONIE MUTUELLE (2) ;
  • Si ce n’est pas le cas, cliquez sur le crayon (3) pour déverrouiller le menu déroulant et effectuer la modification :

  • Au niveau de la Fiche administrative employeur, sélectionnez l’onglet « Prévoyance/Retraite » (1) ;
  • Si le contrat de prévoyance ou de mutuelle mentionné sur la FPOC est déjà présent, sélectionnez-le ;
  • Dans le cas contraire, enregistrez-le en cliquant sur « Nouveau contrat » (2) :

Important : Toutes les informations présentes sur la FPOC doivent se retrouver dans la saisie du contrat (Indications numérotées en rouge renvoyant à l’exemple FPOC de la procédure) :

  • Cliquez ensuite sur « Caractéristiques » (1) ;
  • Dans l’onglet « DSN » (2), saisissez les informations numérotées en vert sur le modèle de FPOC (Pour certains contrats, des informations complémentaires concernant les ayant-droits pourront vous être demandées, il faudra alors les renseigner dans l’onglet « AYANTS-DROITS DSN ») ;
  • Validez (3) :

Si vous n’avez pas les données de la FPOC et que vous souhaitez transmettre une DSN, pensez à mentionner sur la première ligne « Réf. contrat » : « Sans DSN »

L’enregistrement du contrat de prévoyance est terminé, pensez à enregistrer la modification au niveau de la Fiche administrative employeur.

Astuce . Vous pouvez ajouter les données FPOC à partir de l’image du contrat , en cliquant sur le point d’exclamation :

Astuce : Une requête est à votre disposition pour visualiser les informations des contrats de prévoyance rattaché à vos employeurs : 71-Paramétrage – FPOC

Aide pour l’exécuter : FP Exécuter une requête


V78

– Sommaire –

► RAPPEL : Fermeture impérative du gestionnaire de services Impact emploi avant toute mise à jour

Certaines mises à jour impactent le gestionnaire de services Impact emploi association.

Avant d’exécuter une mise à jour, il faut donc vous assurer qu’Impact emploi ET son gestionnaire de services (représenté par une « boule bleue » ou un « scarabée rouge ») soient fermés sur tous vos postes.

Cette procédure est à appliquer impérativement avant toute nouvelle mise à jour.

Avant de télécharger la version 3.00.78, merci d’appliquer le mode opératoire disponible ICI.

► Rappel supplémentaire pour les installations en réseau

Vigilance particulière pour les installations en réseau : Afin d’installer correctement la prochaine version de votre logiciel, merci de télécharger la mise à jour poste par poste (en prenant soin de fermer les autres postes), et ce impérativement le même jour.

► Rattachement de bulletins

Pour faciliter la procédure de rattachement des bulletins antérieurs à la DSN en cours, le terme « Rattacher » présent dans la phase faisant suite à l’action « Statuer » a été remplacé par « Suivant ».

Retrouvez la procédure mise à jour ICI.


► La Retenue A la Source

Impact emploi est désormais paramétré afin de prendre en compte les particularités des salariés payant uniquement l’impôt sur le revenu dans leur pays de résidence.

Pour découvrir ce dispositif et son application dans votre logiciel, c’est ICI.

► Impression des bordereaux à néant

Si vous rencontrez des difficultés d’impression des bordereaux à néant, merci de vous rapprocher de l’assistance.


► Apprentis : Proratisation de l’exonération des cotisations salariales

Cette version du logiciel intègre l’application de la proratisation de l’exonération des cotisations salariales en cas d’entrée ou de sortie de l’apprenti en cours de mois.


► État simplifié des dépenses salariales

Une correction a été apportée sur l’état simplifié des dépenses salariales au niveau des décimales de cotisations.


► Outils de contrôle DSN-Val

La dernière version de DSN-Val est la 2019.1.2.18

Pensez à mettre à jour votre outil de contrôle à l’aide du bouton orange de la barre d’outils :


► Comment joindre l’assistance ?

Attention nouveauté : Pour toute nouvelle demande de régularisation DSN, merci d’utiliser le formulaire « Fiche-navette – Régularisation DSN ».
Toute demande de régularisation passant par l’adresse mail habituelle de l’assistance ne sera pas prise en compte par les techniciens.

Pour toute autre demande, l‘unique adresse est : impact-emploi-association@urssaf.fr.

Pour une meilleure prise en charge de vos demandes, merci d’indiquer un objet ainsi que vos coordonnées dans le corps du message.

Un accusé réception vous informera de la prise en compte de votre demande. Le délai de traitement des demandes pouvant varier selon la charge de l’assistance, merci de ne pas réitérer l’envoi d’un même message afin d’éviter les doublons et la surcharge de la boîte de réception.

L’équipe Impact emploi vous remercie !


La Retenue A la Source (RAS)

Fiche Pratique – Fiscalité : La Retenue A la Source (RAS)


Le dispositif fiscal à appliquer sur les salaires versés dépend de la domiciliation fiscale du salarié. Alors PAS (Prélèvement A la Source), RAS (Retenue A la Source) ou aucun dispositif ? Cette fiche pratique est là pour vous guider.


► Contexte

Les systèmes de paiement de l’impôt sur le revenu, à savoir le PAS et la RAS coexistent et ne sont aucunement cumulatifs.

En fonction du statut de résident fiscal français ou non du salarié, l’employeur doit soit :

  • Appliquer le PAS, avec le taux transmis par la DGFiP ou à défaut un taux non personnalisé, si le bénéficiaire des revenus est résident fiscal français ;
  • Appliquer la RAS prévue si le bénéficiaire des revenus est non résident fiscal et que la convention fiscale signée entre la France et le pays de résidence du bénéficiaire l’y autorise. Dans ce cas, même si un taux est transmis par la DGFIP via le CRM, il ne doit pas être appliqué.
  • N’appliquer aucun prélèvement ni retenue à la source (ni article 182A du CGI ni PAS), et cela même si la DGFiP a transmis un taux via le CRM si la convention fiscale signée entre le pays de résidence et la France prévoit l’imposition exclusive dans le pays de résidence.

► PAS – Prélèvement A la source

Si un salarié est domicilié fiscalement en France, il est soumis à l’impôt sur le Revenu en France.

Depuis le 1er janvier 2019, le Prélèvement A la Source (PAS) est appliqué sur les revenus de source française soit en appliquant un taux transmis par la DGFiP ou à défaut un taux non personnalisé issu des grilles barèmes.

Si besoin, retrouvez ici l’ensemble des fiches pratiques de la rubrique « Fiscalité / PAS ».


► RAS – Retenue A la source

Les associations qui utilisent le logiciel Impact Emploi Associations sont domiciliées en France.

En application des articles 182 A, 182A bis et 182 A ter du Code Général des Impôts, les salaires de source française, versés à des individus qui ne sont pas fiscalement domiciliées en France donnent lieu à l’application d’une Retenue A la Source (RAS).

Afin d’éviter une double imposition en France et à l’étranger, la France a conclu des conventions fiscales internationales qui diffèrent selon les pays et qui fixent les règles de la retenue à la source.

Il est donc nécessaire de se référer à chacune d’elles pour connaitre les éventuelles dispositions spécifiques et les cas d’exonération à l’application d’une retenue à la source en France. Toutes les conventions fiscales bilatérales sont consultables sur le site www.impots.gouv.fr (Accédez à la rubrique « International » puis recherchez une convention fiscale dans « Les conventions internationales »).


► Calcul de la retenue

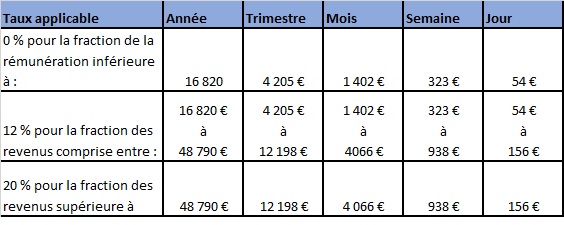
La retenue à la source est calculée suivant un barème de trois tranches, auxquelles correspondent les taux de 0%, 12% et 20%. Les limites de tranches sont, en principe, actualisées chaque année.

Barème 2024 :


► Caractère libératoire de la retenue

L’employeur est tenu d’opérer la retenue sur le montant des sommes payées et d’en verser le montant au service des finances publiques du siège de son établissement au plus tard le 15 du mois suivant le trimestre civil au cours au cours duquel a eu lieu le paiement des revenus.

A partir du 1er janvier 2020, le caractère libératoire de la Retenue A la Source disparait. Elle doit être opérée et versée au Trésor Public quel qu’en soit le montant.


► Régime particulier artistes et sportifs

En application de l’article 182 A bis du CGI, les artistes (article 182 A bis du CGI) et sportifs (article 182 B du CGI) sont traités selon les modalités suivantes :

  • Un taux de RAS unique de 15% est appliqué à leurs revenus ;
  • Cette retenue est libératoire de l’impôt sur le revenu sur la totalité des revenus des sportifs (taux de 75% si les bénéficiaires résident dans un pays non coopératif selon article 238-0 A du CGI) ;
  • Pour les artistes, la retenue à la source est libératoire de l’impôt sur le revenu lorsque les sommes versées n’excèdent pas la limite supérieure de la 1ère tranche du barème de l’impôt sur le revenu.

La base de la retenue à la source est constituée par le montant net des sommes versées, déterminé conformément aux règles applicables en matière d’impôt sur le revenu, c’est-à-dire, après abattement de 10% pour frais professionnels.

Chaque employeur doit calculer la retenue à la source à appliquer après abattement de 10% aux revenus versés sur la période travaillée à chaque individu dont l’adresse est située à l’étranger (information détenue par l’employeur).


► Régime particulier des départements d’outre mer

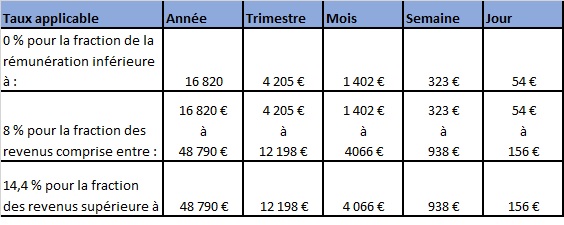
Si l’activité de l’association est exercée dans les départements d’outre-mer, les taux de la RAS sont réduits.

Les taux de 12% et de 20% sont réduits à 8% et 14,4%. Les limites des tranches du tarif sont les mêmes dans les DOM qu’en métropole, soit :


► Choix de la domiciliation fiscale pour Saint-Martin et Saint-Barthélémy

Des règles spécifiques s’appliquent à ces collectivités d’outre-mer en terme de domiciliation fiscale. C’est à vous de sélectionner le bon domicile fiscal selon les règles suivantes (Attention : informations connues au 23/10/2019, il est impératif de vérifier que ces règles sont toujours en vigueur à la signature du contrat salarié via le site des impôts) :

Saint-Martin :

  • Domicile fiscal = Saint-Martin, si la personne réside depuis 5 ans à Saint-Martin
  • Domicile fiscal = France, si la personne réside depuis moins de 5 ans à Saint-Martin

Saint-Barthélémy :

  • Domicile fiscal = Saint-Barthélemy, si la personne réside depuis 5 ans à Saint-Barthélemy
  • Domicile fiscal = France, si la personne réside depuis moins de 5 ans à Saint-Barthélemy

Avec l’utilisation des libellés « SAINT-MARTIN » ou « SAINT-BARTHELEMY », aucune retenue à la source (RAS) ne sera appliquée.


► Reversement de la retenue

Le reversement de la retenue à la source s’effectue par l’envoi du formulaire CERFA n°2494-SD au service des impôts des entreprises du siège de l’association au plus tard le 15 du mois suivant le trimestre civil au cours duquel a lieu le paiement des éléments de salaire.

Pour obtenir le formulaire, c’est ICI.


► Application de la RAS dans le logiciel

► Imposition hors France et hors Dom

Le logiciel est paramétré pour appliquer automatiquement la RAS à tous les pays hors France et hors Dom pour lesquels une convention fiscale signée entre la France et le pays de résidence du bénéficiaire autorise cette retenue.

Pour activer cette fonctionnalité, il suffit de renseigner la domiciliation fiscale du salarié dans la rubrique « Dom. fiscale » de la fiche administrative du salarié.

Important : Vérifiez que la domiciliation fiscale sélectionnée pour le salarié soit correcte avant d’établir le bulletin de salaire.

Dans l’exemple ci-dessous, bien qu’habitant en France, le salarié est fiscalement domicilié en Roumanie. Vous devez alors sélectionner « ROUMANIE » dans la rubrique « Dom. Fiscale » de la fiche administrative du salarié :

Une fenêtre pop’up vous avertit des conséquences du choix de cette domiciliation via ce message :

Avec l’utilisation de ce libellé, une retenue à la source (RAS) sera appliquée.

L’utilisation de ce libellé est de votre responsabilité. Vous devez vous assurer que le salarié concerné relève bien d’une imposition exclusive du pays de résidence fiscale.

Important : Vérifiez que la domiciliation fiscale sélectionnée pour le salarié soit correcte avant d’établir le bulletin de salaire.


► Ni PAS, ni RAS : Application dans le logiciel

► Imposition exclusive dans le pays de résidence

Dans certains cas, une convention fiscale signée entre le pays de résidence et la France prévoit l’imposition exclusive dans le pays de résidence du salarié. Le verseur de revenus n’opère donc ni prélèvement, ni retenue à la source, et cela même si la DGFiP a transmis un taux via le CRM.

L’utilisation de ce libellé est de votre responsabilité. Vous devez vous assurer que le salarié concerné relève bien d’une imposition exclusive du pays de résidence fiscale.

Important : Vérifiez que la domiciliation fiscale sélectionnée pour le salarié soit correcte avant d’établir le bulletin de salaire.

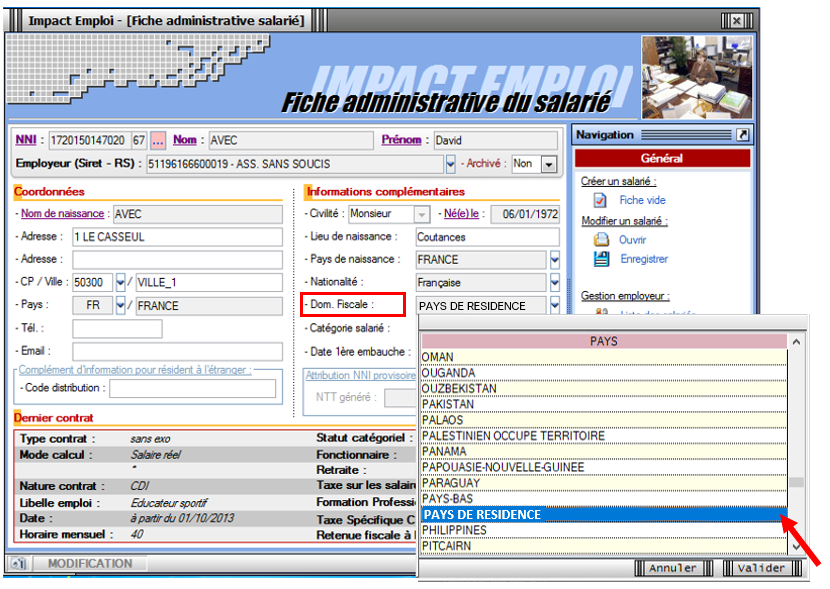
Cette particularité se traduit dans le logiciel par la sélection du libellé « PAYS DE RÉSIDENCE » dans la liste déroulante de la rubrique « Dom. Fiscale » de la Fiche administrative du salarié :

Là encore, une fenêtre pop’up vous avertit des conséquences du choix de cette domiciliation via ce message :

Avec l’utilisation de ce libellé, aucune retenue à la source (RAS) ne sera appliquée.


Modalités de calcul du PAS dans le cas des stagiaires et apprentis

Fiche Pratique – PAS : Modalités de calcul dans le cas des stagiaires et apprentis


Impact emploi gère automatiquement le calcul du PAS concernant les cas particuliers que sont les contrats d’apprentissage et les stagiaires.

Pour votre information, voici un document récapitulatif des modes de calculs particuliers appliqués à ces contrats.

► Contexte

Dans le cas d’un contrat d’apprentissage ou de stage, la rémunération versée à un apprenti ou un stagiaire est exonérée d’impôt sur le revenu en deçà d’un seuil annuel correspondant au montant du SMIC annuel (ex : seuil fixé à 17 599 € pour 2016). Ce montant est révisé chaque année.

La limite d’exonération ne donne pas lieu à proratisation, ni pour les salaires versés aux apprentis ni pour les gratifications versées aux stagiaires

Les rémunérations versées doivent donc être soumises au PAS lorsque celles-ci sont imposables, donc dépassent le seuil d’exonération.

Chaque employeur suit le cumul de revenus versés à un individu dans le cadre du contrat d’apprentissage ou de stage, sans connaissance des revenus éventuellement versés pour la même année fiscale à ce même individu par d’autres employeurs (l’employeur ne pouvant pas disposer d’informations de cet ordre).


► Modalités déclaratives

Les montants restant en deçà du seuil annuel considérés comme non imposables sont mentionnés en RNF potentielle et ne sont pas soumis au PAS.

Les montants restant au-dessus du seuil annuel considérés comme imposables, sont mentionnés en RNF et sont soumis au PAS.

Le mois où le seuil est atteint, les montants versés sont répartis entre RNF et RNF potentielle : RNF pour la partie au-dessus du seuil annuel, RNF potentielle pour la partie restant en deçà du seuil annuel. Ces informations sont portées sur un unique bloc versement.